Vylepšili jste dům i zahradu, ale pojistku nechali v šuplíku? Při havárii můžete přijít o miliony

Nová střecha, zateplení, tepelné čerpadlo nebo třeba vysněná pergola s bazénem. Do zvelebování domu a zahrady dáváme spoustu času i peněz, na aktualizaci pojistné smlouvy ale často zapomeneme. Podle dat České asociace pojišťoven (ČAP) je v Česku podpojištěných sedm z deseti rodinných domů – a při požáru nebo prasklé vodovodní hadičce pak majitelé dostanou jen zlomek skutečné škody.
Dům má dnes jinou hodnotu než před lety
Každý, kdo v posledních letech cokoliv stavěl nebo opravoval, ví, jak dramaticky vzrostly ceny stavebních materiálů i řemeslných prací. Právě proto se vaše nemovitost může dostat do takzvaného podpojištění i v případě, že jste na ní nehnuli jediným prstem. Smlouva, která leží roky bez povšimnutí v šuplíku, už zkrátka neodpovídá realitě. Pojišťovnu přitom při výpočtu nezajímá, za kolik jste dům kdysi koupili ani jakou cenu má váš pozemek, ale kolik by dnes stálo postavit dům znovu od základů. Přesto své majetkové pojištění za poslední rok upravilo jen 28 % lidí.
„Lidé si pojistnou částku často spojují s kupní cenou. Pro pojištění je ale podstatné, kolik by stálo znovupostavení stavby dnes. Vlivem zdražení stavebních prací i novým technologiím doporučujeme smlouvu zkontrolovat po každé větší úpravě a pravidelně také každé dva až tři roky,“ vysvětluje Marek Bártek, zástupce SV pojišťovny.
Když se škoda krátí: Milion doplácíte ze svého
Co se stane, když udeří vichřice, vyhoří střecha nebo praskne voda a vy máte starou smlouvu? Pojišťovna uplatní pravidlo podpojištění a výplatu peněz úměrně pokrátí. Představte si, že váš dům po úpravách stojí osm milionů korun, ale ve smlouvě stále svítí částka čtyři miliony. Jste tedy podpojištění z poloviny. Pokud vám pak požár zničí střechu za dva miliony, nedostanete dva miliony, ale jen jeden – a ten druhý musíte vytáhnout z vlastní kapsy.
Nenápadní strašáci v domě: Hadičky i vlhkost pod střechou
Aby k neštěstí vůbec nedošlo, vyplatí se čas od času projít dům okem hospodáře a zkontrolovat místa, která nebývají na první pohled vidět. Podle Tomáše Zimy ze společnosti Nemoinspekt patří mezi nejzrádnější skryté hrozby obyčejné tlakové flexi hadičky u baterií, toalet nebo bojlerů: „Flexi hadička má životnost jen několik let; její náhlé prasknutí v době nepřítomnosti majitelů dokáže vytopit několik pater během desítek minut. Materiál je neustále pod tlakem vody a snadno časem povolí.“
Druhým tichým nepřítelem bývá skryté zatékání do střešního pláště. Voda nemusí hned kapat ze stropu v obýváku – dokáže se roky nepozorovaně držet v konstrukci, kde postupně ničí dřevěné trámy a znehodnocuje tepelnou izolaci. Když se pak taková havárie potká se starou pojistkou, jde o ránu, ze které se rodinný rozpočet vzpamatovává jen těžko.
Tip: Pergola bez stavebního povolení. Co je legální a co je třeba zařídit.
Nepodceňujte revize komínů, elektřiny ani doklady z oprav
Vedle samotné výše pojistného limitu hraje při řešení havárií zásadní roli také technická dokumentace a pravidelná údržba.
„Z pohledu technických inspektorů se s nedostatečnou nebo chybějící dokumentací, kontrolami či revizemi setkáváme zejména u elektroinstalací, plynových zařízení, spalinových cest a dalších technických zařízení budov. Samostatnou kapitolou jsou rekonstruované nemovitosti. V praxi se poměrně často setkáváme s tím, že vlastník nemá k provedeným úpravám odpovídající dokumentaci a zpětně pak není jednoduché zjistit, jakým způsobem byly konstrukce nebo instalace skutečně provedeny,“ vysvětluje Michal Flachs z Asociace inspektorů nemovitostí.
I když chybějící revizní zpráva neznamená, že vám pojišťovna automaticky odmítne zaplatit, dokáže celý proces nepříjemně protáhnout a zkomplikovat.
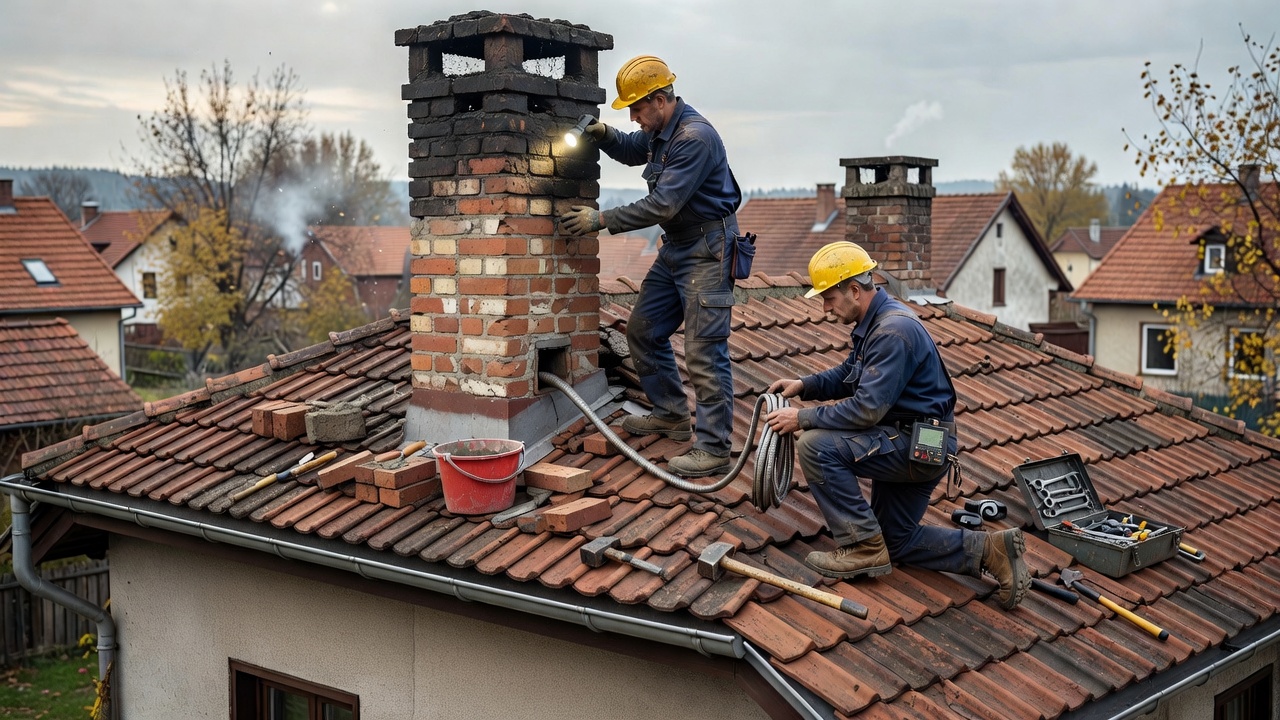
Foto: Chat Day
Nezapomeňte na zahradu, pergolu ani techniku v kůlně
Kdy je tedy nejvyšší čas oprášit pojistnou smlouvu? Vždy po výměně oken, zateplení fasády, půdní vestavbě, instalaci fotovoltaiky nebo pořízení tepelného čerpadla. Zároveň myslete i na to, co máte kolem domu na zahradě. Přistavěli jste garáž, dílnu, zahradní domek, skleník, pergolu nebo zapustili bazén? Všechny tyto vedlejší stavby by měly být ve smlouvě správně zahrnuté.
Stejně tak nezapomeňte navýšit limity u pojištění domácnosti – nejen kvůli novému vybavení v domě, ale i kvůli dražší zahradní technice, sekačkám či nářadí uloženému v kůlně. A pokud nechcete na zdražování stavebních prací myslet každý rok, pohlídejte si ve smlouvě automatickou indexaci, která pojistnou částku sama průběžně navyšuje podle inflace ve stavebnictví.
Zdroje info: Autor, Marek Bártek, Tomáš Zima, Michal Flachs, https://www.cap.cz, https://www.ain.cz/
Náhledové foto: Chat Day


Zahrada je moje hobby, mám spousty zkušeností a rád se o ně podělím. Mám pro vás spousty triků, receptů a zajímavostí, které se mohou hodit.